前面幾篇比較像是買房心得的總結,這篇則是我個人買房的歷程以及整體的心得,內容可能會有部分與前幾篇重複。
由於是全流程時間軸嘛,底下會以時間順序大概寫一下做了什麼事情,主要分成看房跟買房兩個階段。
系列文傳送門:
- 2026 東京買房記(一):先決定預算再開始
- 2026 東京買房記(二):買房就是不斷的妥協
- 2026 東京買房記(三):AI 真好用
- 2026 東京買房記(四):買房全流程時間軸與心得 <- 你在這裡
看房階段
決定開始看房
朋友建議在要買房的前兩三個月開始慢慢找慢慢看,至少對不同區域或整體市場有點概念,由於預估永住應該是兩三個月後會拿到,因此決定開始看房。
原本有找了一個朋友介紹的房仲看中古屋,但因為還在很早期所以沒有太積極,沒有看到什麼喜歡的。再加上一開始的目標其實是新築(都怪朋友家好新好漂亮),所以就從新築開始看起了。
底下的這些時間都是以這個原點為基礎算的,如一個月後就是開始決定看房的一個月後。
一週後:看新築
在決定開始佛系看房後一週,去看了野村的新築,大概體驗了一次看新屋的流程,坐下來先聊聊預算跟需求,然後講自己想看哪個建案,擔當就會開始介紹,一講就是一兩個小時,看完之後再去看一下樣品屋,最後看一下每一間的價格,差不多這樣就結束了。
因為這個新築離我們住的地方不遠,算同一個生活圈,所以大概知道這區的狀況,這時就很容易可以區分出簡報上哪些東西有點誇大,哪些東西實在,例如說跟生活機能相關的是有點誇大了,只有幾間小店也會被說得好像很厲害。
另一個心得是,絕對要自己實際去走一趟。
從車站走到房屋,看看沿途會經過的路長怎樣,路程又有多長,走起來的距離才是你上班通勤真正要走的距離。像這間新築後半段路程幾乎什麼都沒有,離車站遠一點點就很荒涼了,然後走起來也覺得稍遠。
雖然十分鐘看起來不遠,但若是平常習慣三四分鐘,就算是十分鐘也會覺得好遠,我的觀察啦。
一個月後:看另外兩個新築
從那之後有其他事情比較忙,順眼的新築也沒這麼多,所以大概過了幾週才又繼續看,看了另外兩個新築。
有一間我們實際看過覺得車站生活機能不太好,房子又位於大馬路旁很吵,當然房子本身一定會配厲害的窗戶隔音,但問題是我出了門走到車站這段一樣很吵,只有在家安靜沒什麼用啊。
所以這間本來就沒有太喜歡,但因為約了想說還是去看看。
去了之後才發現這間原來是最後一間了,建商想趕快賣掉,所以看我們好像有興趣在猶豫,居然主動砍了 300 萬,甚至還明說真的想要的話,價格可以再談,感覺可以再殺個幾百萬不是問題。
買東西就是這樣,比較有餘裕的總是贏家,跟你在哪一側無關。佛系買房你可以等,不怕失去,沒了就沒了,等它降價;而著急的賣家因為想趕快脫手也可能主動降價。主要還是看房子本身,以及那時候的市場狀況。
而第二間新築我們也先實際去走過,在町屋那區,覺得還算可以,價格也能接受,然後看 3D 建模還有樓層看出去的實拍,風景也都 OK,綜合各種條件看下來其實都沒太大問題。雖然不到 100 分滿分,但至少也有個 80 分了,於是當場就決定先送個假審查試試。
由於那時沒有永住身份,所以就算是假審查流程也會比較長一點,中間也有一些來來回回,跟我要各種資料,比如說日本的資產證明等等,擔心我的還款能力。
假審查送了三井住友的直接失敗,スルガ 說這個交屋要一年後太久了,半年內再來找他。到最後只有這間建商有配合的協同住宅ローン通過,自備一成,可以貸 50 年,利率 2.4%。
條件看起來還行,但那時問題有兩個,一個是我預計永住結果快出了,另一個是新築交屋時間要一年後。這其實在看新築的時候就應該想到,但畢竟每個建案都有不同的交屋時間,有少數甚至即刻入住,有些第一期可能三個月六個月就可以。
由於銀行貸款過了之後,最後支付款項也是交屋那天,就代表在交屋之前,儘管貸款過了,還是建議不要換工作。因為換工作就代表你的狀況變了,日本貸款很看工作年數跟穩定度。換句話說,一年後交屋,代表會被現在的工作綁住一年,自由度少很多。
也因為一年的時間實在是太久,就轉向開始看中古屋了。
兩個月後:佛系看中古屋
在我們自己去上面那間新築場勘的時候,在路上碰到了兩個身上會掛廣告牌的房仲(不是 Open House),我老婆想說碰到即是有緣就稍微聊了一下,拿了一下名片。
由於他們看起來很有熱忱,因此轉去中古屋的時候,就先聯絡了他們。
之後有一兩個假日都跟他們去看房,流程是先到他們辦公室那邊討論找房條件,接著他們就去系統上找,印出一堆圖紙,我們挑,挑完聯絡,今天可以看的就立刻看,能預約的預約,下次再看。
那間房仲大多都是體育系出身的,體力好可以整天開車帶你出去趴趴造,很有熱忱沒錯,但也只有熱忱了。
在看房這件事情上,基本上是個「好好先生」,什麼都好。
「這個錦糸町北口聽說治安不太好」
『不會啦,日本晚上都這樣啊,很多居酒屋的地方也是,熱鬧的地方都這樣』
給我們的感覺就是每一間都很好,都沒什麼缺點,只是個人喜好問題。他們的任務就是帶你看房,順著你的話誇這個房子,沒了。
我也不確定是不是語言上的問題,總之我們自己的感覺是這樣。因此,看個一兩次之後,就沒繼續聯絡他們了。
三個月後:認真密集看房
有天我的 AI 幫我找到一間町屋的塔樓,雖然沒有內裝的圖片,但由於町屋那塊我們之前就看過了,雖然在房仲間評價都不怎麼樣,但我們覺得生活機能好,商店多熱鬧,車站也還 OK,價格又相對便宜,是還不錯的地方。
因此就決定聯絡這間的擔當直接去看房,一看之後超級喜歡,因為景色超好。
雖然我嘴巴上講著不要鐵軌旁邊很吵,但看到那個景色我就反悔了,「啊哪個塔樓沒噪音的,正常啦,有那個景我就夠了」。
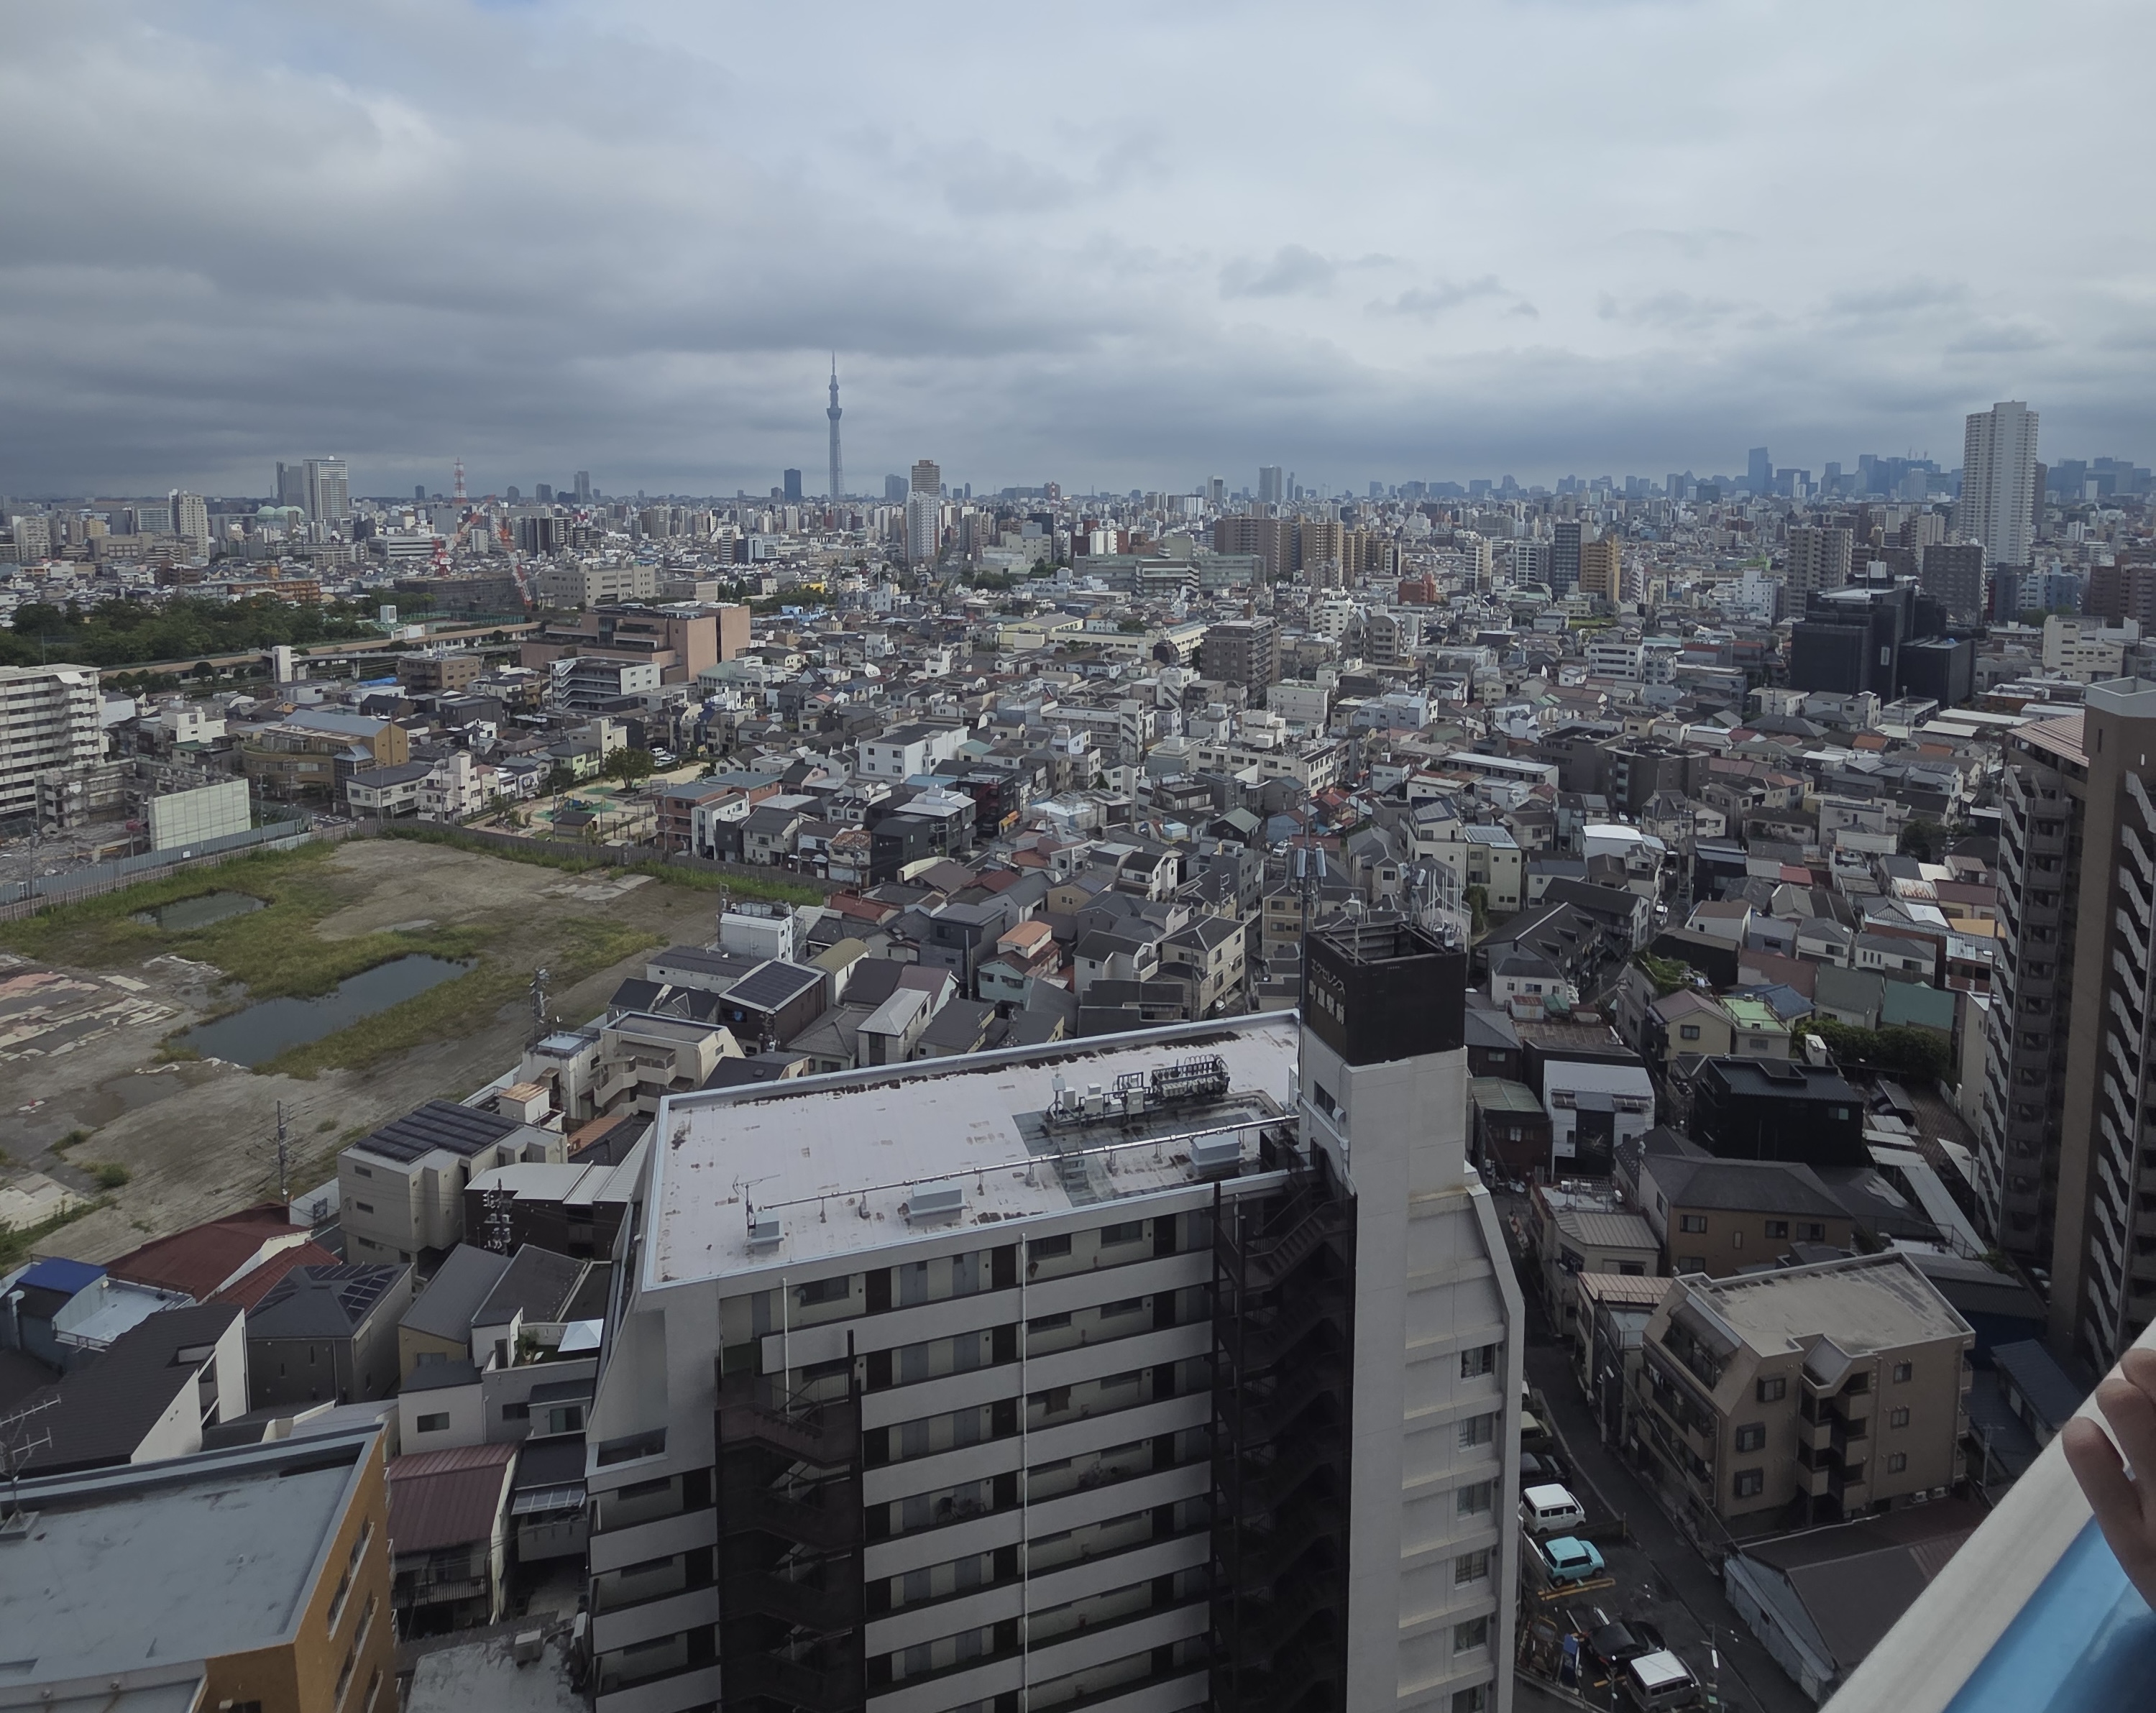
(話說這棟目前還有幾間在賣,有興趣的可以考慮:マークスタワー)
這間內裝會拆掉重做,我們去看房的時候剛拆完,所以是毛胚屋的狀態,房仲有給了一張設備表,上面列出重新裝潢以後會換的設備。
格局方方正正,車站 1 分鐘甚至可以不淋雨,樓下就超市,除了車站本身便利度普通(就千代田線町屋一站,旁邊還有另一條京成但沒什麼用)、噪音有點吵以及修繕積立金貴了點以外,沒有其他致命缺點。
最重要的是,價格在預算範圍內,8200 萬。雖然問過的房仲都說町屋這地方 8200 萬有點小貴,但換個角度看,你要在東京市區找到 15 樓以上風景好的 2LDK,又在一億以內的,少之又少,更何況是 8200 萬。
因此當場就決定送假審查了,那間的房仲幫我送的是 AEON 銀行。
與此同時,還有再跟另外兩個房仲聯絡,一個是朋友介紹的大手公司的台灣人,另一個是 SUUMO 上剛好看到某個物件的不動產公司寫說有仲介費優惠,就自己去聯絡了,是一個中國人。
大手公司那個有去看了兩三間,房子都普普通通,由於是大手所以仲介費比較難談,最佳情況就是買他們自己家賣的房子,直接免仲介費,但都沒看到喜歡的。
另一個小公司仲介可以談的範圍就寬很多,之前還沒看過房,只有電話先聯絡過幾次。
雖然說町屋已經送假審查了,但同時我有在調查兩個有疑慮的地方:
- 上面那照片,那塊空地要幹嘛
- 為什麼修繕積立金這麼貴(每平方公尺 600 日幣)
第一點前面寫過,後來我自己查是住友的地,但根據那面積蓋起來應該不太影響景觀。第二點的話有跟房仲拿到相關議案的文件,簡單來講就是這棟大樓維修就是這麼貴,為了 2035 年的修繕,先漲一波。但議案有寫說 2041 年還是會不夠,有可能再調整。
看起來都還 OK,但另一點比較不滿意的是因為還在裝潢,交屋至少要三個月後。由於我想盡快交屋,所以不想等這麼久,於是同時找那個小公司的仲介又看了幾間房,把町屋這間放到後面,算是備案吧。
看著看著,發現一間在新中野的也還不錯,高樓景觀佳,也是全新裝潢,重點是不吵,沒有列車經過,可以開窗戶!雖然小了一點而且價格比町屋那個貴,但依然在預算內。
當下決定直接送申請,就這間了!
結果隔了兩天,房仲打來說我們送申請之後,有一個現金全款交屋的也送了,賣家決定賣給他。我本來還以為是什麼房仲話術,後來等了一兩天那間房子真的下架了,輸給現金全款也只能認了。
在那之後剛好看到前面有在關注的一間房子主動降價了,使得房價在預算內,就決定去看,全新裝潢、風景好、交通方便,跟新中野那間比還更好了一點,算是一種焉知非福吧。
看完當下就決定同時送假審查跟申請了。
買房階段
由於最後買的就是這間,讓我們切換到買房階段。
D-day:送申請
看完之後送買房申請,同時也送假審查,送了 りそな、AEON 跟 DOCOMO 三間。噢對了,這個時間點剛好永住申請也下來了,所以已經是以永住身份申請貸款的了。
送申請以後,由於之前已經有別間房的假審查紀錄,所以滿順利的,賣方那邊已經差不多同意了。
D+3:假審查結果
等了三天,假審查結果也出來了,順利通過,敲定正式簽約日期。俗話說得好,在簽約前都不算數,所以這幾天我也還是戰戰兢兢,深怕又突然殺出一個現金仔攔胡。
D+7:簽約
簽約之前記得把印章準備好,然後簽約當天就要先付訂金了(通常是 5%~10%),記得先把網銀轉帳額度開大一點,否則當天還要跑一趟銀行很麻煩。我用的三井住友網銀轉帳額度最高是可以到 1000 萬,滿方便的,自己調整就好。
接著流程就跟租房時差不多了,跟宅建士一起一行一行看合約與重要事項說明書等等,不同的點在於會多一些跟土地相關的文件(跟台灣買房差不多),都過了一遍沒問題之後開始蓋章,確認訂金入帳,就都沒問題了。
要特別留意的是合約上有沒有「ローン特約」,就是寫說哪幾間銀行的本審查如果沒通過,可以取消合約把訂金拿回來。上面如果寫兩間,就是兩間都要沒過才成立。
簽完約以後記得把合約本身、重要事項說明書還有訂金收據都掃描一下,之後會用到。
D+12:送本審查
通常在假審查通過之後,銀行就會有個網站讓你上傳資料,確定要進入本審查以後,在系統上面把合約、重要事項說明書等等資料上傳,就可以開始本審查。
若是有需要改的,可以趁這個時候改,之後基本上沒什麼機會改了。在這個階段,會需要想好怎麼付手續費與團信選哪個方案等等。
這時候房仲應該也會幫忙聯絡啦,有什麼不清楚的就找房仲,通常會直接聯絡到銀行那邊的擔當,缺什麼、進度如何都會知道。
送完之後就開始等,每間銀行速度都不太一樣,據說快則一週,慢則一個月。本審查我是送了三間銀行,想說根據結果來決定最後用哪一間。
D+19:本審查通過
我等一週左右就收到りそな本審查通過的通知了,他們動作還滿快的,最後確定的條件跟假審查出來時相同。
由於之前就知道這間銀行的利率是比較低的,所以好像也沒什麼必要等其他的了,當下就決定用它了。
一樣是在系統上點一點確認以後,就會進入到最後的簽約環節。
他們家的簽約有幾種選擇,一個是到店簽紙本,一個是到店簽電子(可能怕有人不會用吧),另一個是線上簽電子,既然都電子化了,當然是選線上最方便。
選了以後,他們會透過三個途徑寄資料給你:
- email 寄送密碼
- 簡訊寄送第二次密碼
- 本人限定實體郵件寄送帳號
畢竟金額不小嘛,要做到這樣才能確保安全。前兩個很快就收到了,但是第三個等了一週左右才收到。
D+30:貸款線上簽約
當所有資訊都搜集齊了以後,線上登入東點西點,合約就簽完了。
在簽約這一步時,交屋日也會需要訂好,這是因為交屋日會決定所有費用的計算。例如說該月剩餘的管理費有多少比例是賣家付,多少比例是自己付,還有一些稅的問題等等。
所以交屋日先訂好,接著司法書士找好(有些是賣家指定,我是房仲幫忙聯絡的),所有的錢都可以算出來了,最後會有一個表格,要付給每個人多少錢等等。
以りそな來說,很方便的是算完之後,交屋當天他們可以幫你操作帳號,從你的帳號轉帳給賣家。有些銀行似乎是只會把錢轉到你的帳戶,其他都你自己處理,所以你就要自己再轉給賣家,這麼大額要先去銀行預約,也是滿麻煩的。
簽約的時候就有張表格是這個,每個人應該收到多少錢,最後會剩下多少(因為你有先付訂金,這些雜七雜八手續費拿訂金扣應該還有剩),就會進你的帳戶。
D+50:交屋
話說交屋前有被提醒要帶的文件:
- 印章
- 印鑑證明書
- 住民票
- 在留卡 or my number card
前兩個是最重要的,你要先拿印章去區役所辦印鑑登記,接著再去拿證明書,就證明你這印章是你的而且有法律效力,到時候交屋填文件就會需要這顆印章。
由於賣方是間專門做翻修的不動產公司,因此交屋就約在賣方這邊。到賣方辦公室的時候,有種冥冥中命運自有安排的感覺。之前有提過我有看一間町屋的新築,那時候滿喜歡的,去了建商那邊兩三次,而這個賣方跟這個建商就在同一棟大樓裡面!尋尋覓覓最後還是回到了最初的起點,始終都是這裡。
到那裡之後有賣方代表、我們、房仲以及司法書士,接著就是簽各種文件,由於房子相關文件之前簽約都看過了,所以這次基本上沒太多合約,就是很多文件要簽要蓋章。蓋完之後,司法書士會跟你要那個印鑑證明書,然後實際去對你的印章跟上面的一不一樣。
都確認沒問題之後,司法書士就會打給銀行,跟他們說可以匯款了。這一步會等比較久一點,第一步銀行會轉給你,你會看到銀行裡面多一堆錢。第二步銀行會主動再從你的戶頭轉給賣方,第三步則是賣方那邊確認是否入帳,我們大概等了半小時左右,才確認完成。
賣方確認入帳以後,就給我們鑰匙跟一些文件,還有確認入帳的收據等等。
然後仲介費還有司法書士的費用都是額外你自己再轉給他們的,他們一樣要確認入帳。當所有該拿到錢的人都確認入帳以後,交屋就結束了,散會,喜提新屋。
心得
感謝朋友的建議,提早兩三個月開始慢慢看房滿不錯的,先提前理解一下整個市場以及不同區域的狀況,這次看了很多地方,每個地方的氛圍都不太一樣。
在買賣上面,沒有時間壓力的通常會是勝者,早點開始看開始搜集資料,等著等著,說不定以前不在預算範圍的就降價了,可以進入到候選清單當中。在整個買房過程中,房仲在「交易」這件事情上是出最多力的,如提申請、送審查、準備資料、聯繫賣方、簽約與交屋等等,而在這之外,靠的都是 AI。
前面我有特別寫了一篇 AI 可以幹嘛,以現在的進步程度來說,基本上想幹嘛就幹嘛,從找房,再到看房時查歷史價格、修繕積立金與管理費是否合理,一直到貸款條件比較還有看各種文件等等,都可以交給 AI 來做,可以獲得很多情報。
買房真的就是不斷的妥協,在預算有上限的前提下,不斷強迫自己思考每項條件的優先順序,甚至連預算本身也有可能變動。
在剛開始決定買房的時候,原本預算是一億,但看到真的好的,可以接受到 1.2 億。後來看著看著升息了,仔細算一下發現 1.2 億的貸款實在是有點重,就降低了預算,還一度想說:「日本一直升息,房市明顯變冷了一點,還是我們買便宜一點的?」,直接下調到六七千萬。把視野這個條件去掉,屋齡也去掉,若是只想要新耐震、不考慮窗外風景,其實六七千萬也可以在類似地段買到房子,有些甚至還全新翻修。
不過,最後的選擇終究與時間有關,你如果沒時間壓力可以慢慢看慢慢等,那確實我覺得以現在的條件來說,可以再等等。但若是想換工作或是職涯有其他規劃,就沒這麼多時間可以等,理由前面提過,你換工作後可能要再等一年,才有辦法再貸款,否則銀行會認為不夠穩定。
在這樣的前提下,就會有了時間壓力,希望能在短時間內把買房搞定,才能有更多餘裕在職涯上做更多的變化。最後買的這間也可以說是緣分,本來是連假前一天看到另一間新中野的價格類似,當天決定送申請,想說應該滿穩的吧。
結果連假過完後,被通知有另一個現金全款買房的,賣家決定賣給他。這種現金全款真的打不贏,是我也賣給現金全款的,不用承受貸款沒過的風險,交屋又快。
後來我再跑回去看以前出現過的房子,讓 AI 查了一下,發現有一間前兩天降價了,剛好進入到預算範圍之內。當天晚上跑去看,看完覺得不錯,甚至比前一間更好,於是也決定立刻送出申請。等了兩三天,被通知申請過了,可以開始準備簽約。但這一刻我也還沒鬆懈,只有交屋才是真的,其他都是假的。
是一直到本審查通過、交屋日程都談好,才鬆了一口氣。最後是交屋拿到鑰匙那天,才真真正正畫下了句點,買房流程順利結束。
身為熱騰騰剛交屋、剛走完整段買房歷程的人,若是有人像半年前的我一樣問買房建議,我能給的大概是:
- 先查一下貸款條件,然後規劃預算,預算會影響到你可以看哪些房
- 提早兩三個月開始慢慢看,觀察市場跟不同地區。當你看了十間左右,大概就能知道自己能接受什麼,不能接受什麼
- 看房時,記得看大樓跟電梯公告、看公共區域是否堆個人雜物、看冷氣室外機位置,景觀房則要看附近有沒有蓋高樓的可能性。
- 親自去房子附近繞繞、走去車站,實際感受那區的氛圍
- 善用 AI,找房、看房、貸款,什麼都可以問 AI,但判斷還是要自己做