在買房之前,最重要的就是釐清自己有多少資金可以用、可以貸到多少、自備款多少、利率跟可以借的年數又是多少。
這篇來簡單聊一下:
- 貸款利率的不同方案
- 貸款有哪些選擇(永住 vs 非永住)
- 目前 2026 年的貸款利率
雖然簡單條列了三點而已,但其實細節滿多的,寫到相關段落時會再詳細講一下。
系列文傳送門:
- 2026 東京買房記(一):先決定預算再開始 <- 你在這裡
- 2026 東京買房記(二):買房就是不斷的妥協
- 2026 東京買房記(三):AI 真好用
- 2026 東京買房記(四):買房全流程時間軸與心得
升息與房貸利率的關聯
先簡單記錄一下日本央行升息跟房貸的關聯是什麼。
首先呢,當日本央行宣布升息的時候,主要調整的是日本央行自己的利息,但由於金融市場的連動性,其他銀行的利息也會跟著變動。
這是日本銀行的網站:https://www.boj.or.jp/
拉到最底可以看到各種央行相關的數字:
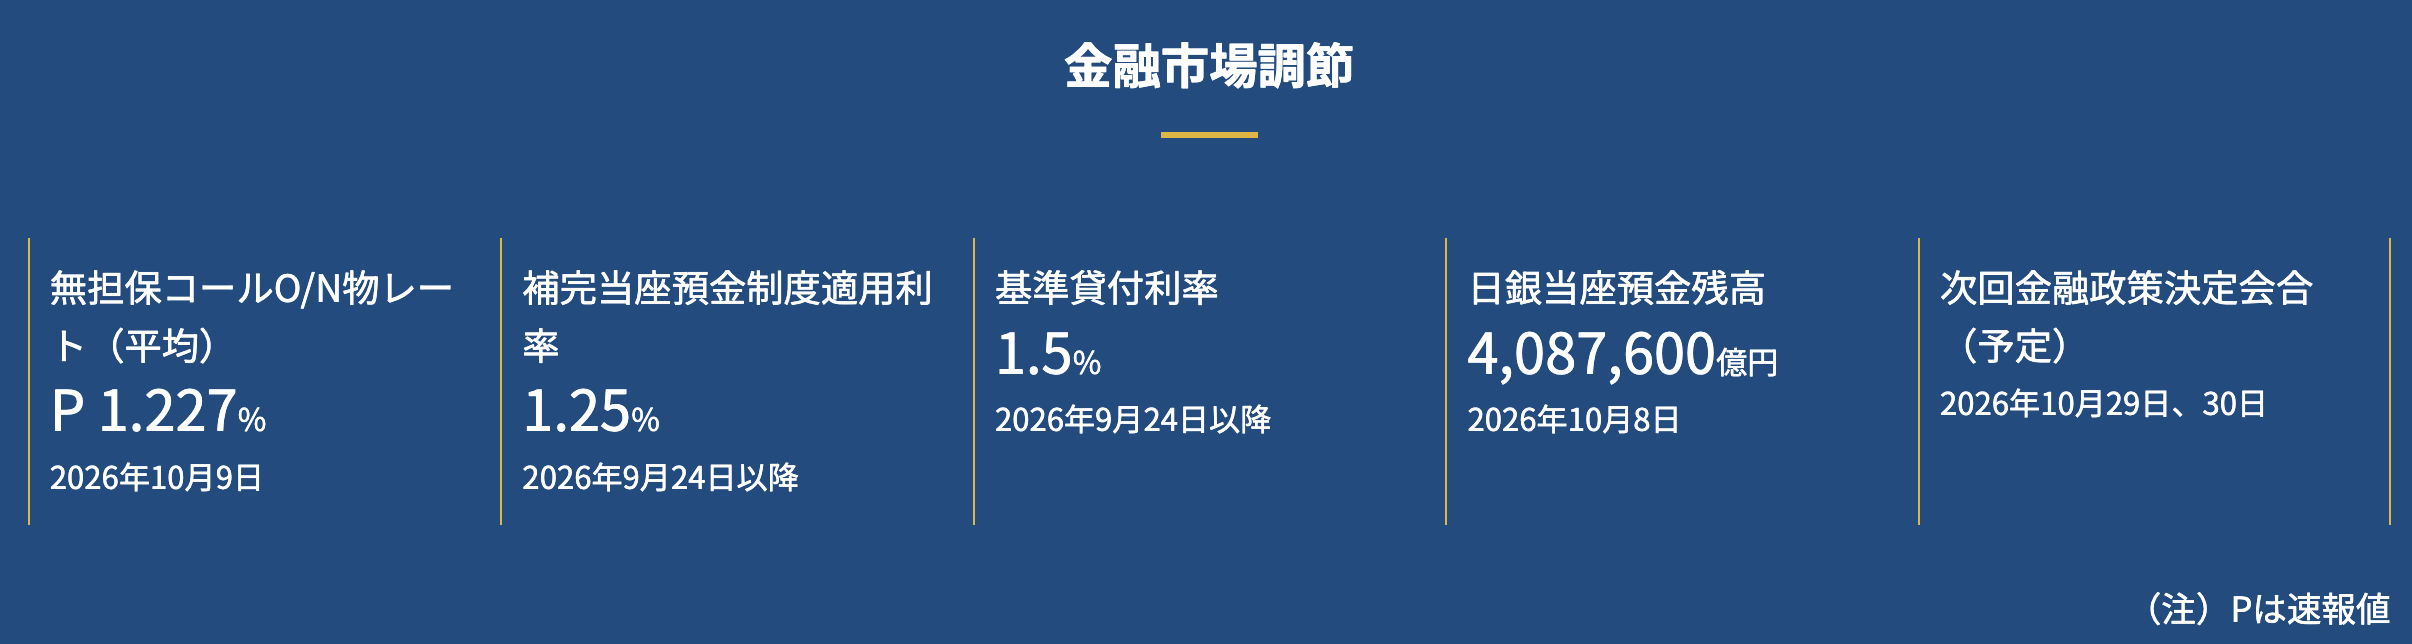
補完当座預金是銀行把錢存在央行時,央行會給的利息。而基準貸付利率則是央行借錢給銀行時收的利息,通常升息的時候都是這兩個一起升。
那央行升了這個之後,銀行跟央行借錢,利息就變多了,所以理所當然銀行放款給企業或是一般民眾的時候,利率也要跟著提高,否則不划算。
最近調整的日期跟調完的利率都在這:
| 日期 | 利率 | 基準貸付利率 |
|---|---|---|
| 2026/09/18 | 1.25% | 1.5% |
| 2026/06/16 | 1% | 1.25% |
| 2025/12/19 | 0.75% | 1% |
| 2025/01/24 | 0.5% | 0.75% |
| 2024/07/31 | 0.25% | 0.5% |
| 2024/03/19 | 0.1% | 0.3% |
最近這兩年基本上是每年調兩次,一次調 0.25%,共 0.5%,所以 2026 年底,已經到了 1.25%。
但房貸其實不是看這個,只是有連動性而已。房貸真正看的東西有兩個,一個是基準金利,這個數字看起來會很高,如 2026 年 10 月,三菱 UFJ 的基準金利是 3.375%。
這並不是你最後貸款會拿到的利率,每家銀行的房貸都有個「引下げ幅」,就是折扣,例如說底下這個 SBI 新生銀行的圖:
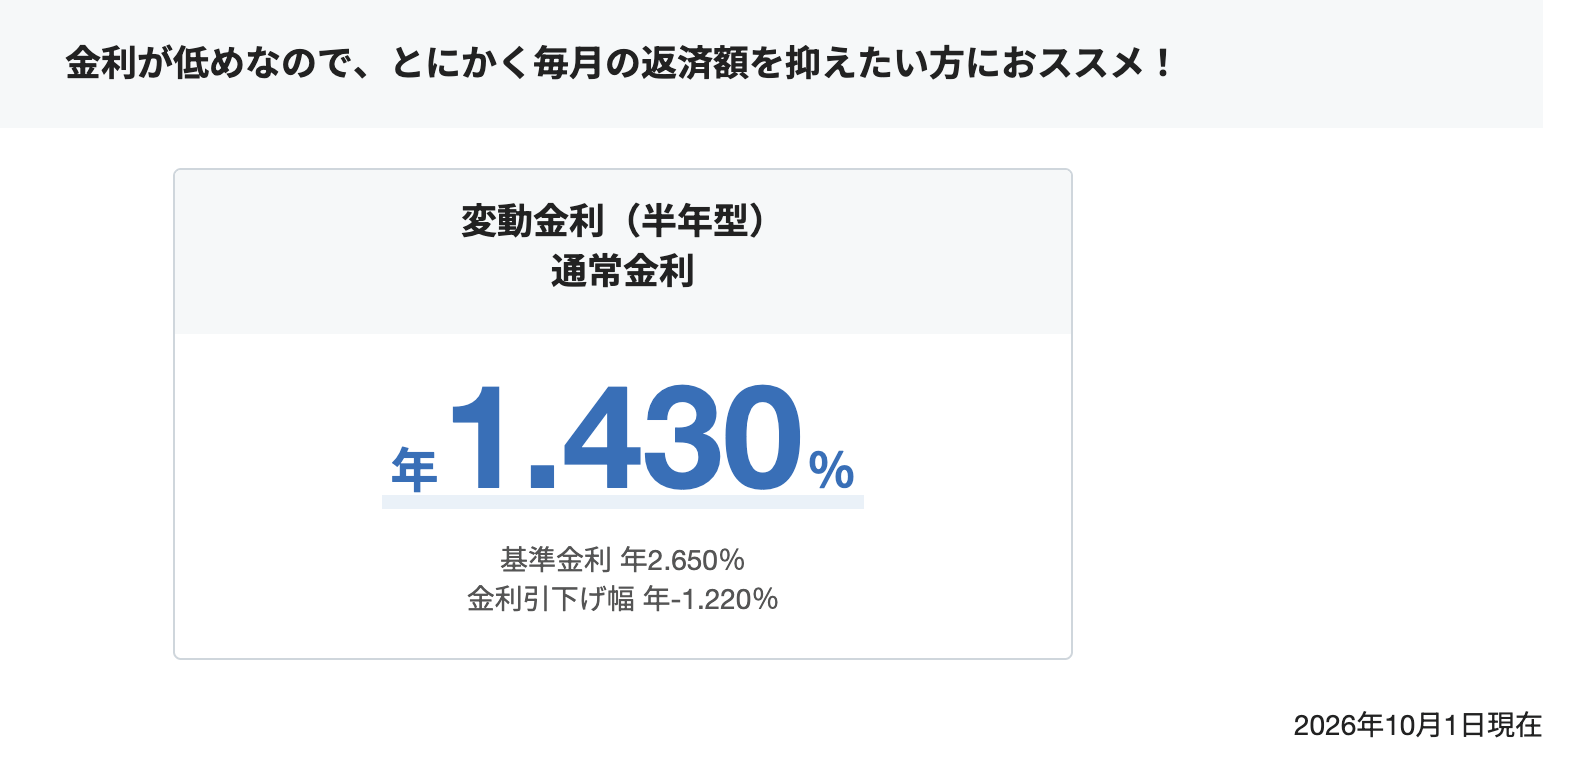
它目前的基準金利是 2.650%,折扣是 1.220%,所以最後真的拿到的利率是 1.430%。未來要升息的時候,每家銀行都是去調整它的基準金利,例如說從 2.65% 調到 2.9%,此時因為你簽的契約是「基準金利 - 1.220%」,所以就會加上這個漲幅,但契約本身不變。
總之呢,就看最後這數字就好,基準金利多少其實與你無關。若是你看到什麼文章寫「日本升息太猛了,基準金利來到 3.5% 了」,就以為房貸利率是 3.5%,那就大錯特錯了,基準金利是多少不重要,我們拿到的永遠是基準金利再折扣後的價格。
目前日本銀行大概的利率
底下提供一個簡略的表格,為 2026 年 10 月各家銀行的房貸利率(以借 35 年來算),但實際狀況會根據各種條件有所不同,底下會再詳細講:
| 銀行 | 基準利率 | 折抵 | 折抵後利率 |
|---|---|---|---|
| 三井住友信託 | 3.375% | -1.675% | 1.700% |
| ドコモ SMTB | 4.025% | -2.325% | 1.700% |
| 三井住友 SMBC | 3.375% | -1.850% | 1.525% |
| SBI 新生 | 2.650% | -1.220% | 1.430% |
| みずほ Mizuho | 3.375% | -2.100% | 1.275% |
| りそな Resona | 3.375% | -2.125% | 1.250% |
| イオン AEON | 3.220% | -2.100% | 1.120% |
| 三菱 UFJ | 3.375% | -2.180% | 1.195% |
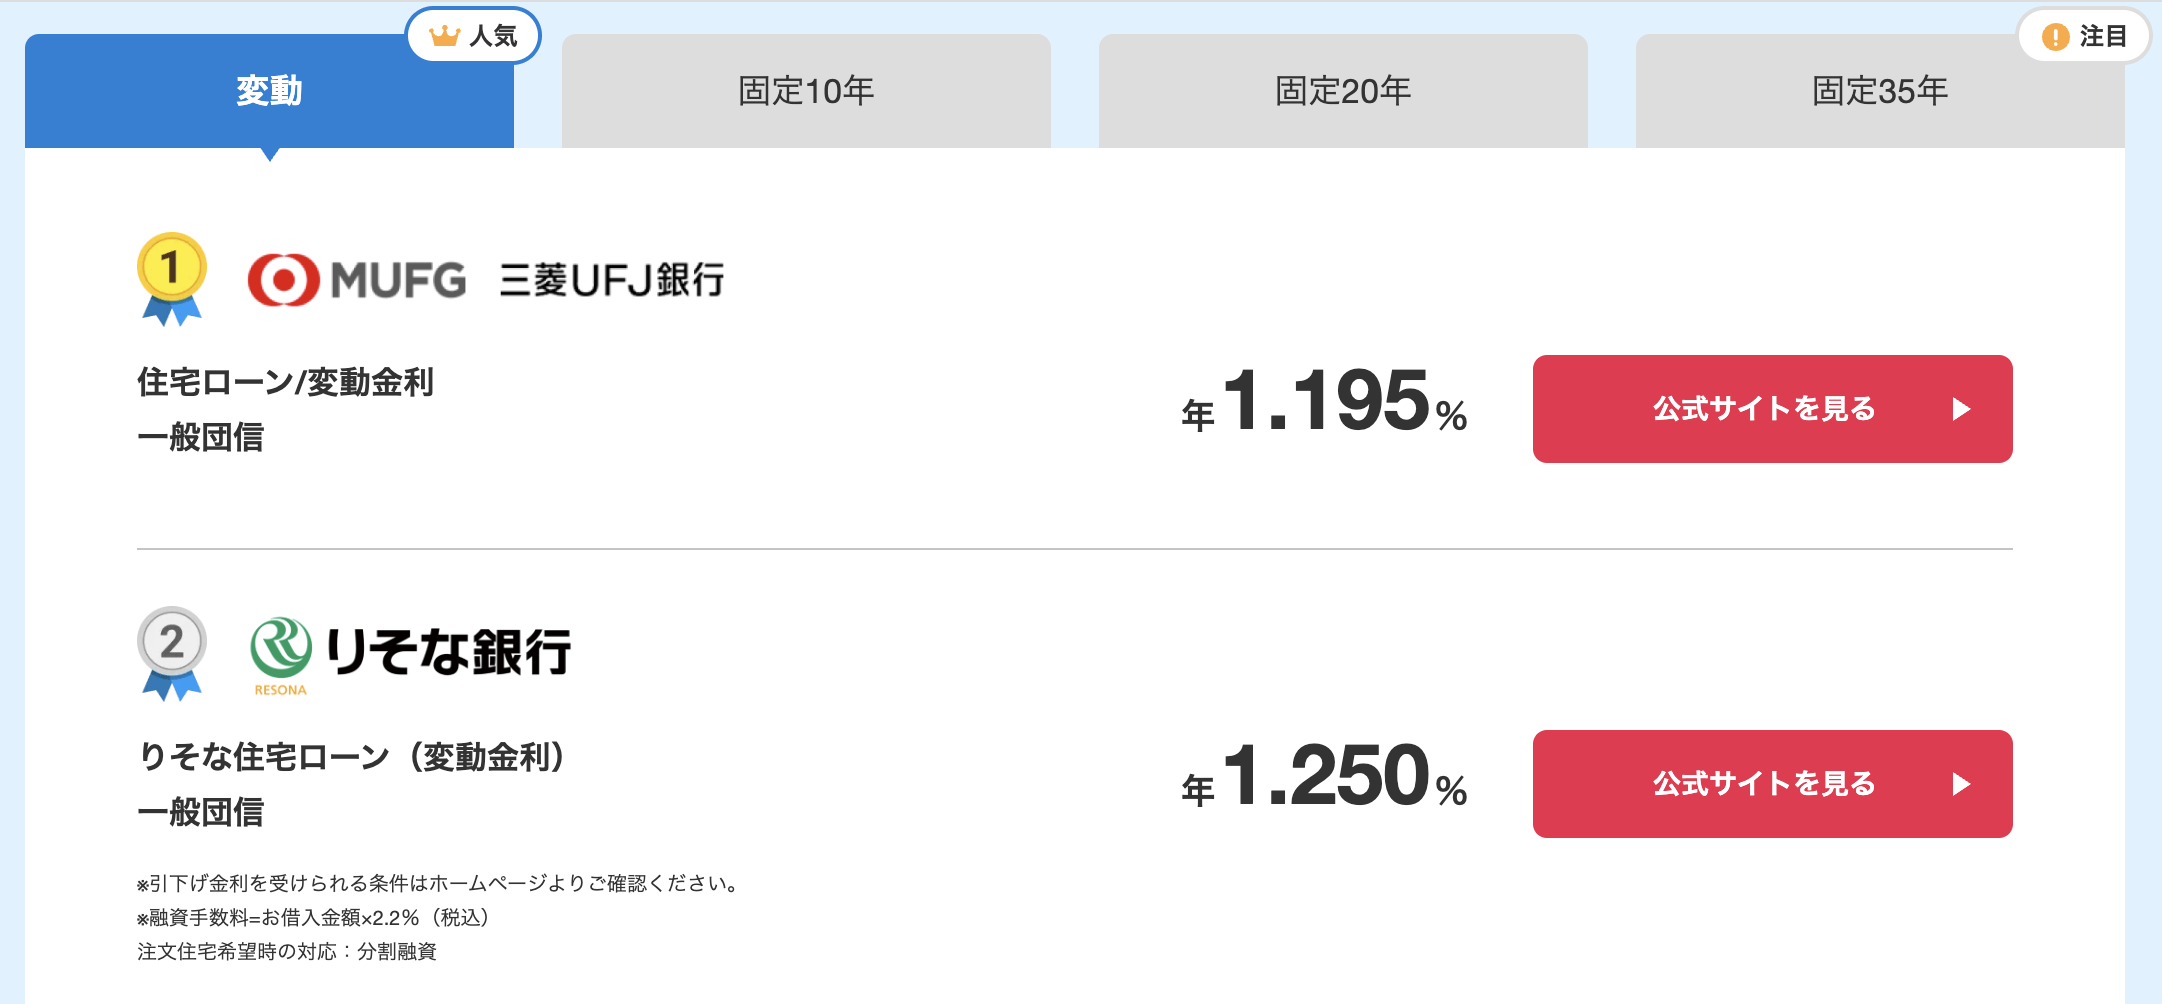
這些利率其實網站上都查得到,並不是什麼秘密,所以你可以用 AI 幫你查,或是也可以用 モゲチェック 這個網站,填入資料以後會自動推薦你貸款相關方案以及利率,或是首頁上也有:
影響貸款利率的不同因素
房貸利率會受到以下幾個因素的影響:
- 貸款類型
- 貸款年數
- 自備款
- 團信
- 其他條件(手續費、辦卡、薪轉戶等等)
貸款類型基本上有兩種,變動跟固定,剛上面那個表格是變動的,代表貸款利率是會調整的,所以會比較低,因為無法預測未來會不會更高。而另一種比較高的是固定利率,利率不會再變了。
以りそな來說,借 35 年全部採取變動利率,現在是 1.25%,若是全部採固定利率,就是 4.57%,也有那種固定前幾年,後續再變動的方案。選固定就是直接把風險也考慮進去,不管央行政策是升息還是降息都與你無關,還款金額都是一樣的。
再來貸款年數也會有差,分界點是 35 年,如果想借 35 年以上,通常利率會變高。如 SBI 新生銀行,超過 35 年利率就加 0.1%,而通常最長可以到 50 年或是你 80 歲,選一個比較短的。
像是我 32 歲,通常就只能借 47 年,沒辦法借好借滿借到 50 年。
自備款也會影響到利率,前面提的這些方案,全部都是「0 自備款」,你沒看錯,日本貸款就是這麼好,什麼自備款兩成,不用!一成,也不用,全部借給你啦!
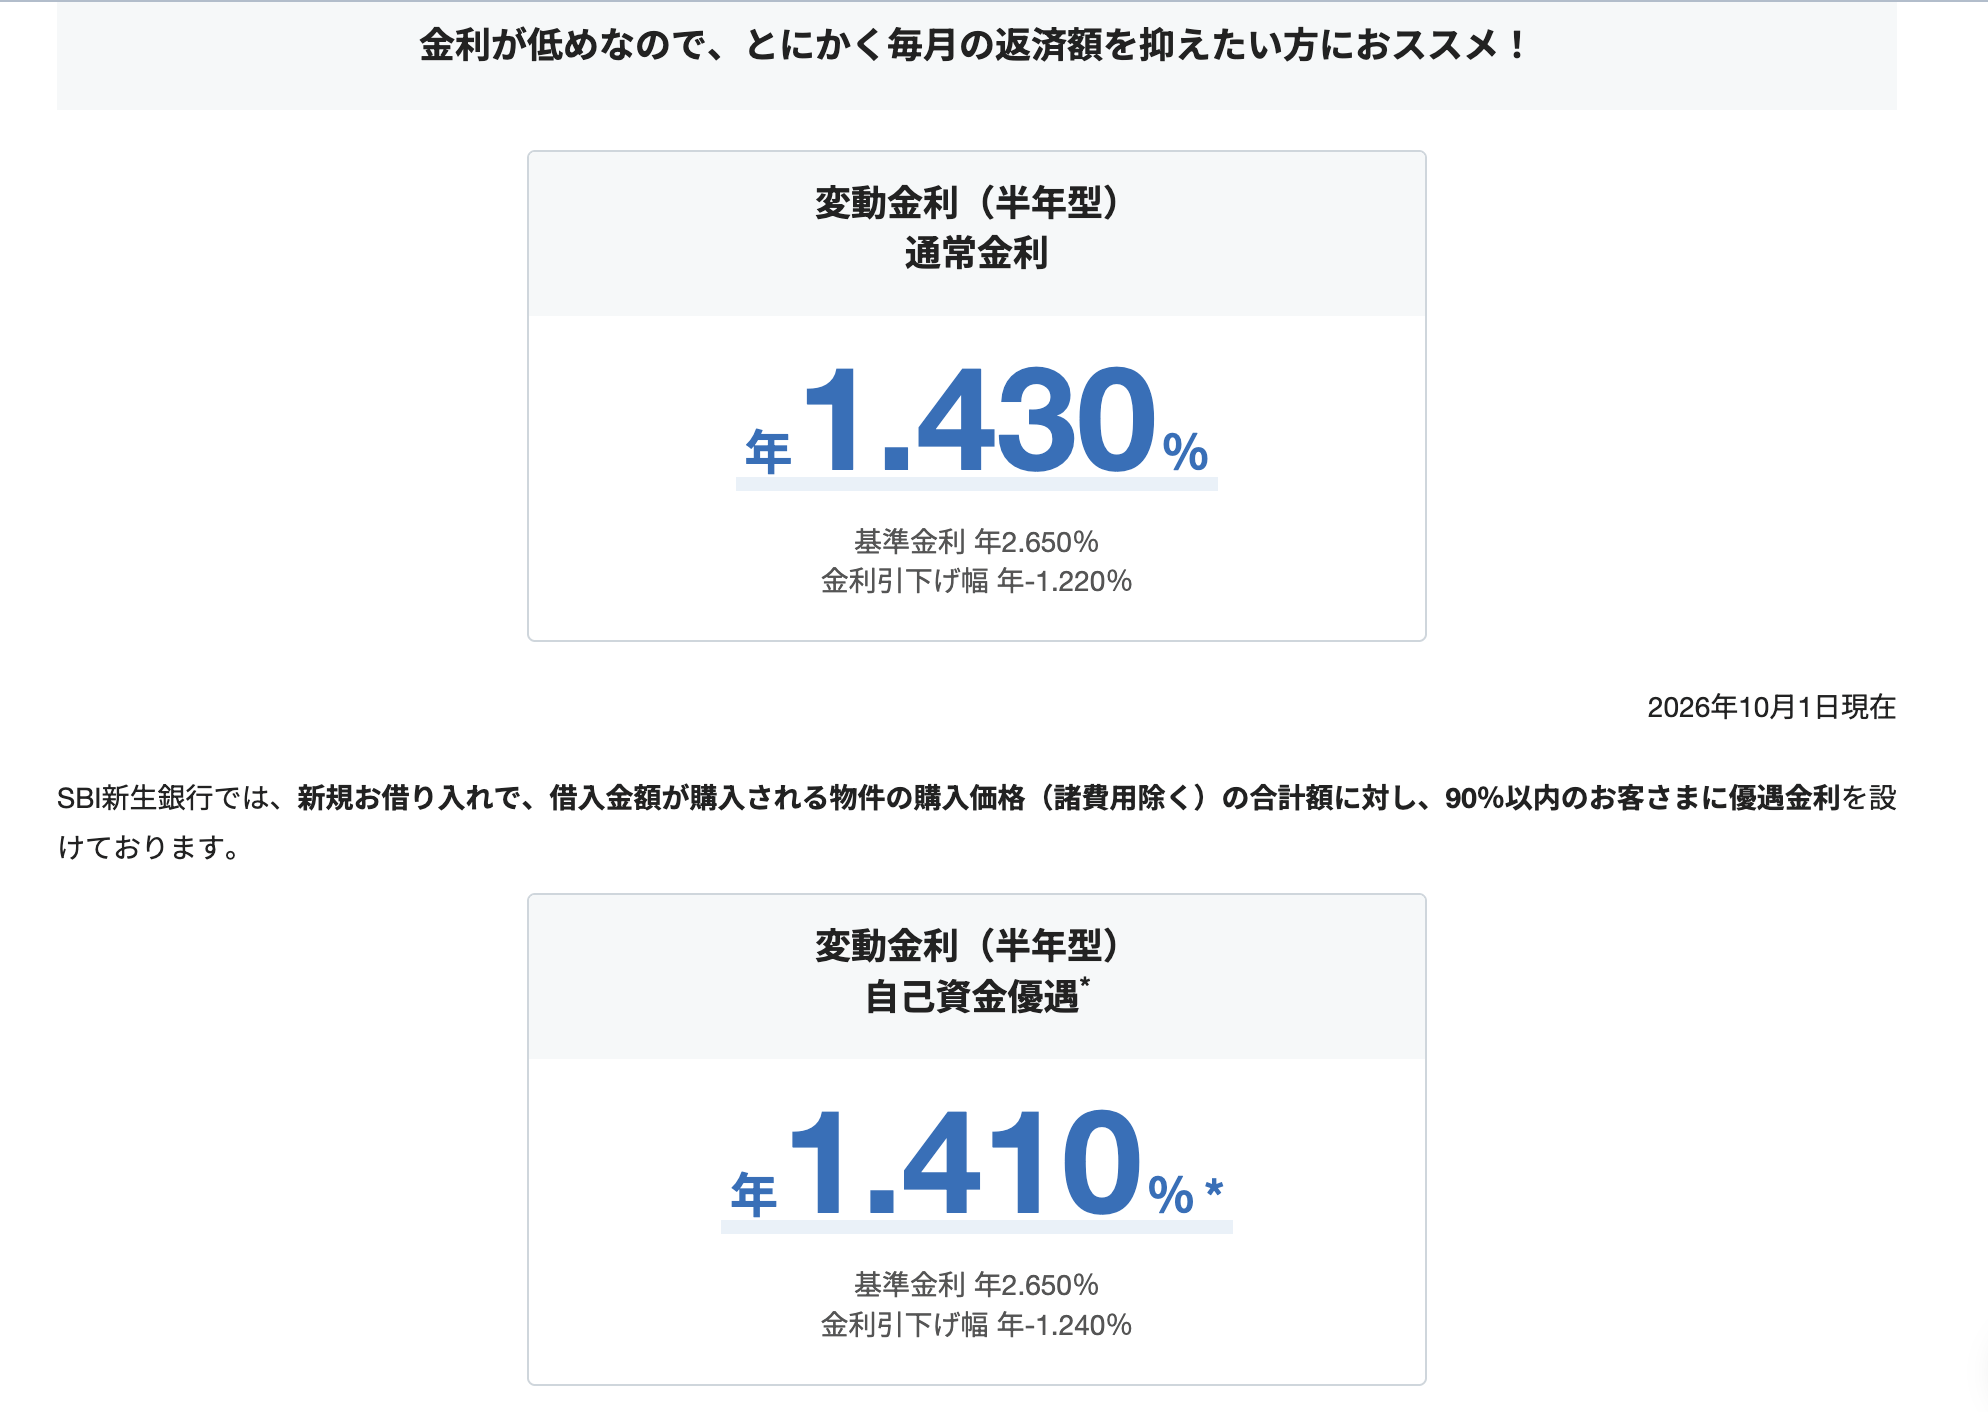
但若是你願意拿出一點錢,利率可以降一點。一樣以 SBI 新生銀行為例,若是只借 90% 以內,利率會少 0.02%:
接著來簡單講講團信,全名為團體信用生命保險,一樣有幾種不同方案可以選,通常都會免費送你最基本的,你不幸死亡的話剩餘的貸款會歸零之類的。也有一些附加方案可以選,例如說利率 +0.1%,得癌症剩下的貸款就不用還等等。
每間銀行的基本方案跟附加方案都不太一樣,需要自己研究一下。
最後呢,通常你要拿到最優惠的利率,需要滿足一些條件。
如りそな的 1.25%,其實需要滿足兩個條件:
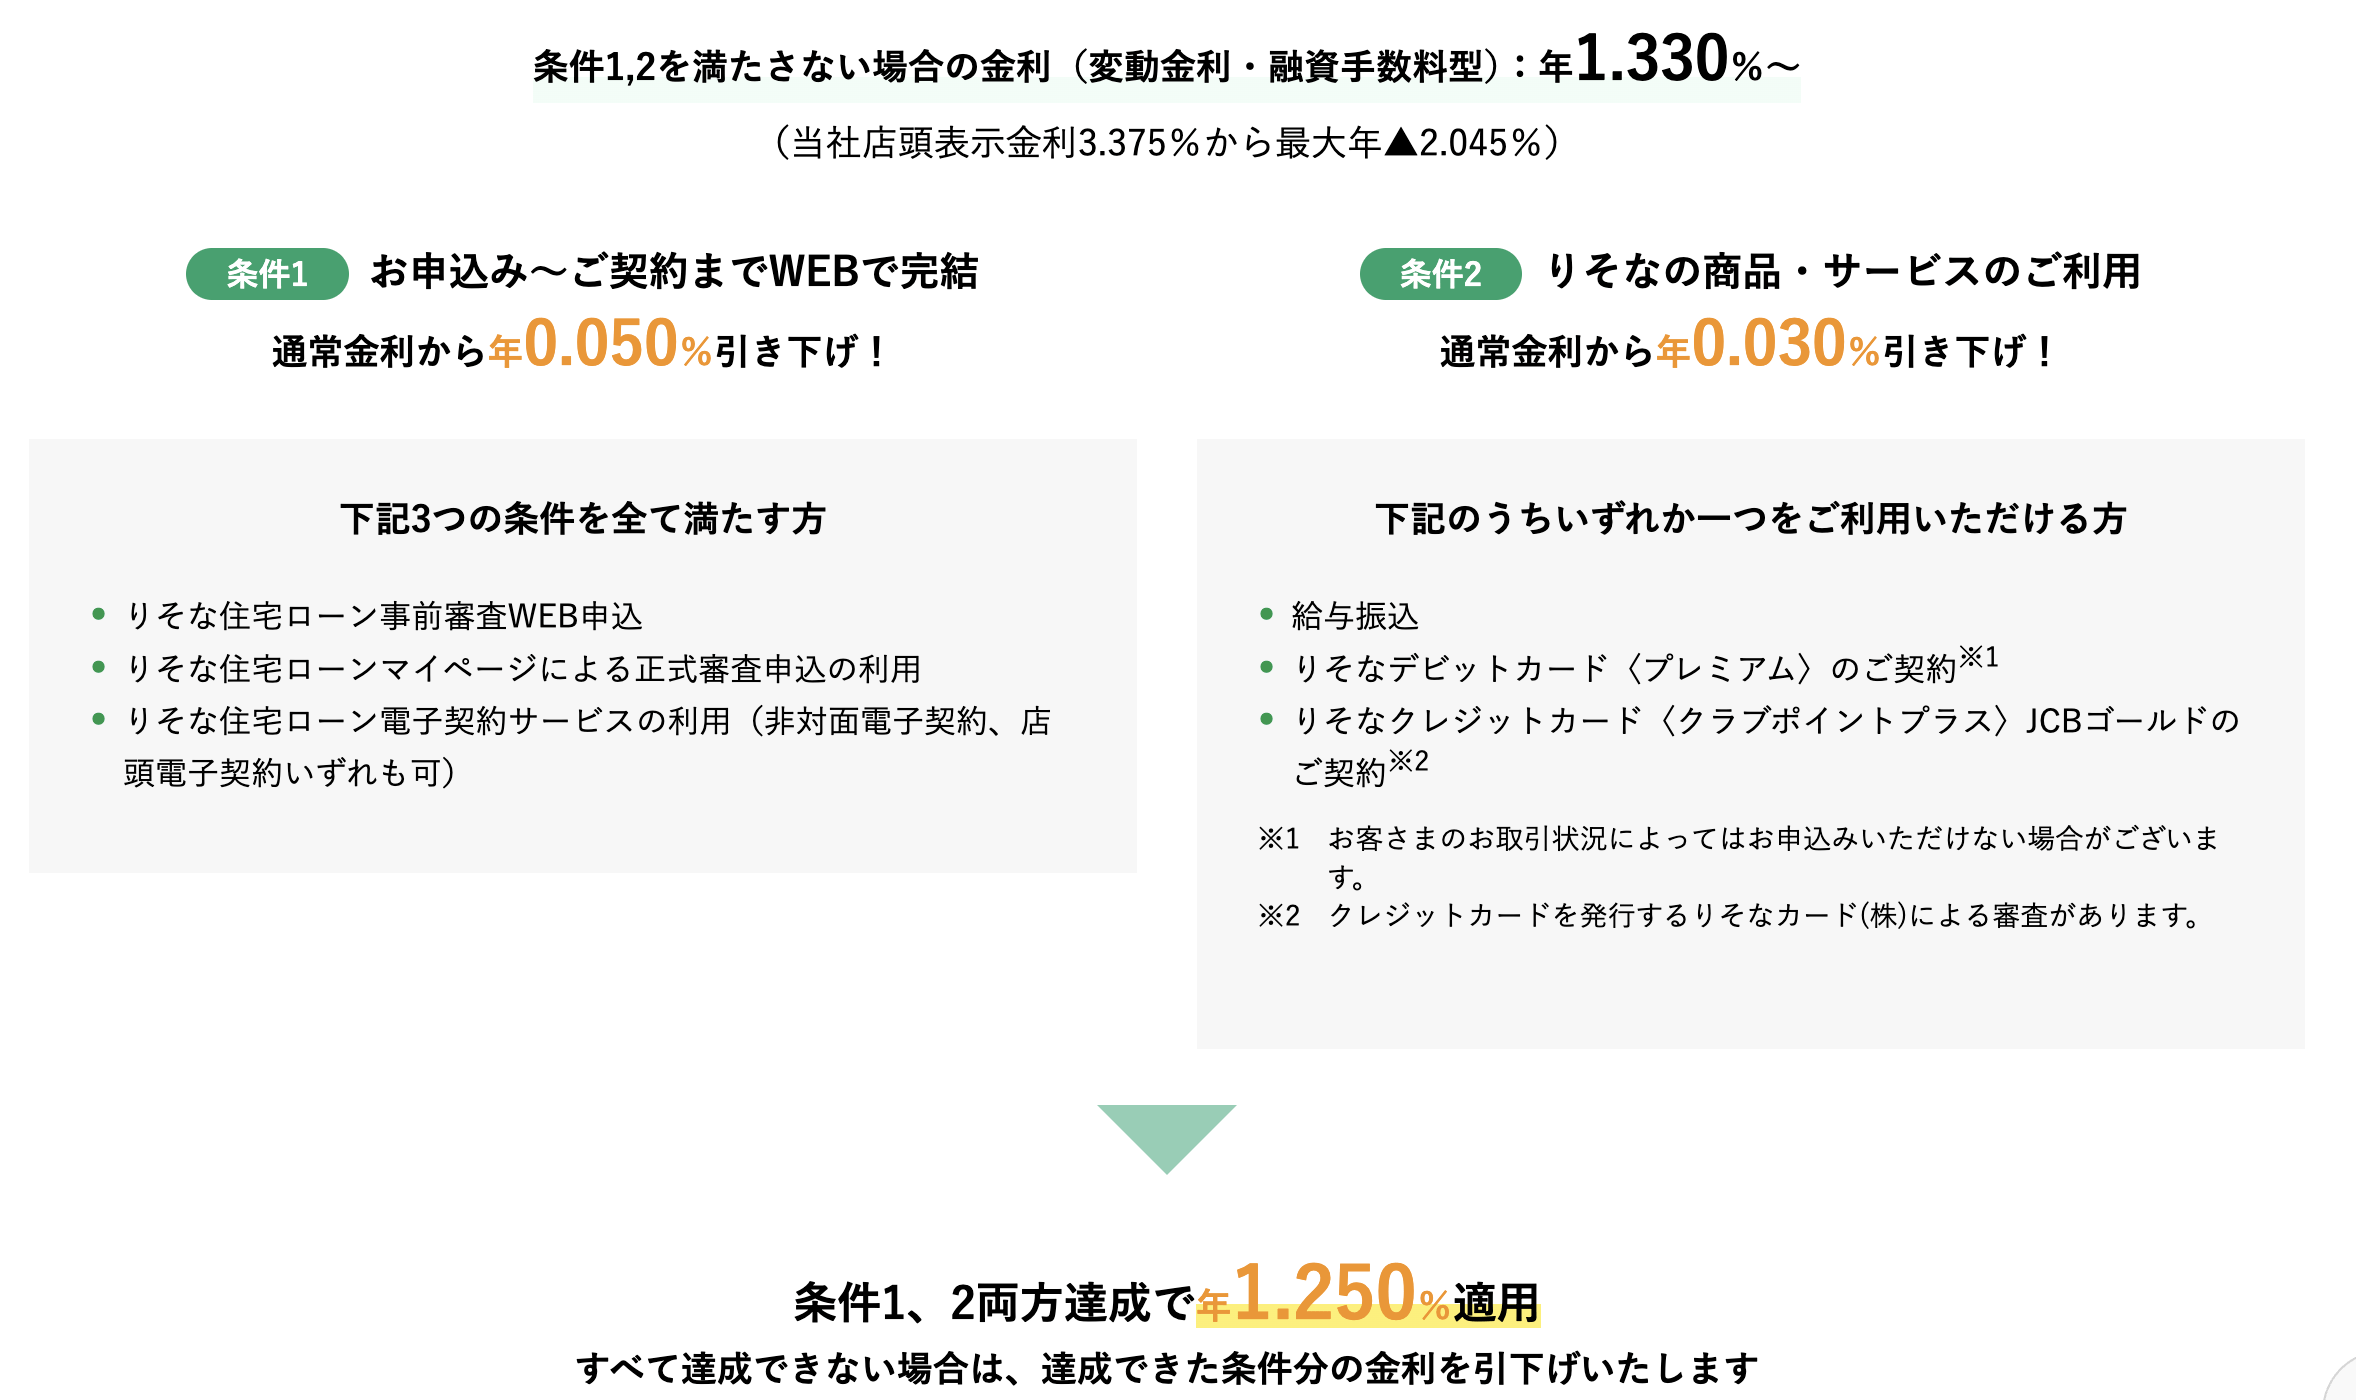
一個是要全部走電子契約,另一個是要把薪水轉到該帳戶,或是辦張信用卡等等。最常見的也就這幾種了,開戶、薪轉還有辦卡。
除此之外還有一個滿重要的,那就是貸款手續費。
一般來講,貸款手續費會是借款金額的 2.2%,例如說你借 8000 萬日幣,手續費就是 176 萬,是筆不小的金額。
此時你有三個選擇:
- 付,都付
- 改變支付手續費的方式
- 連手續費一起貸款
有些銀行會提供兩種方案,除了付這 2.2% 以外,你也可以選擇變成固定手續費如 11 萬日幣,但是整體利率提高 0.2%。實際上到底哪個划算,會取決於各種條件,如預計持有房子多久等等,要找 AI 算一下。
但對於減少初期費用來說,是個不錯的方法。
還有另一種是手續費一起貸款,在買房時除了房屋本身,貸款手續費還有仲介費(最高大約為 3%)也都不少錢,還有代書跟一些稅,統稱為諸費用,有些銀行是可以連諸費用一起借的,所以借款率會超過 100%,有些最多能到 110%。
總之呢,就算是同一個時間點在同一間銀行貸款,最後根據各種條件,拿到的利率也會有所不同,因此必須先做功課,選出適合自己的。
根據我之前在半科學退休手冊中信奉的理財觀念,借越久越好,能借越多越好,所以我的房貸借了 40 年以上,然後手續費也盡量用借的,把省下來的現金丟去股票慢慢放。
變動利率的 5 年規則與 125%
當央行升息時,各家銀行升息的幅度其實都不盡然相同。
例如說 9 月央行升了 0.25%,而 au 銀行在 10 月初直接升了 0.6%。不過這有部分原因是 au 銀行固定每年 4 月跟 10 月做調整,而央行在 6 月以及 9 月各升了一次,所以央行就升了 0.5%,這樣看 au 的 0.6% 就合理很多。
底下是央行升息紀錄,以及 au 銀行在那之後(的 4 月或 10 月)升了多少,都是累積的數字:
| 日期 | 央行升的利息 | au 銀行升的利息 |
|---|---|---|
| 2026/09 | 1.25% | 1.4% |
| 2026/06 | 1% | - |
| 2025/12 | 0.75% | 0.8% |
| 2025/01 | 0.5% | 0.5% |
| 2024/07 | 0.25% | 0.25% |
然後還有一點值得注意,雖然房貸利率確實是升了,但要影響到你的每月還款可沒這麼快。
大部分的日本房貸,對於變動利率都會有兩條規則:
- 5 年規則
- 125% 規則
5 年規則就是,每 5 年重算一次每月還款額,所以不用擔心突然加一堆利息,導致你每個月的開銷就變多。就算這五年間升息了,也是等五年的期間結束時,才會調整每月還款額度。
而 125% 規則是當你這 5 年過了以後,你每月還款金額,不會超過原先的 125%。
所以假設我第一年貸款每月還 20 萬,然後第二年加息了 0.5%,每年都加 0.5%。到第六年時,我的月還款金額才會變,而且不會超過 25 萬。在這之後的五年也都不會變,直到結束時重新根據利息來計算。
因此,最差的狀況下,你的月還款金額其實是不夠付的(例如說加息的結果讓月還款金額超過 125%),就要在最後一次還掉。
然後呢,這些規則只是為了讓你每個月的負擔不要突然變重,並不是你要付的利息就真的變少。加息了就是加息了,你要還的錢就是變多了,只是延後付款而已。但在持續通膨的前提之下,對我們來說依舊是有利的。
但有一點要注意,那就是這兩條規則並不是所有銀行都有。
例如說 SBI 新生銀行跟 PayPay 銀行,就明確寫說沒有這兩條規則,若是一直加息,那就是月還款金額一直變多,沒有上限。
非永住者的貸款
前面講的那些銀行跟利率,都是給永住者的,若是沒有永住身份,選擇相對會少很多,門檻也會比較高,最常見的就這三間銀行:
- PRESTIA(SMBC信託)
- 東京之星
- スルガ
有些日本本地的房仲可能沒碰過這種非永住者貸款,公司跟這些銀行也沒有合作,所以建議自己先研究一下做個功課會比較好。
PRESTIA(SMBC信託)
PRESTIA 目前的方案在這:住宅ローン 金利プランのご案内(2026年10月),首先要年收 1000 萬以上才能申請,沒有千萬的就不用看了。
然後最多只能貸到八成,要自備兩成。利率的話 5000 萬 ~ 2 億的話是 1.66%,其實也很不錯了。但這個 1.66% 已經是優惠完的結果,你要滿足前三個條件任何一個,只符合第四個的話就是 1.81%:
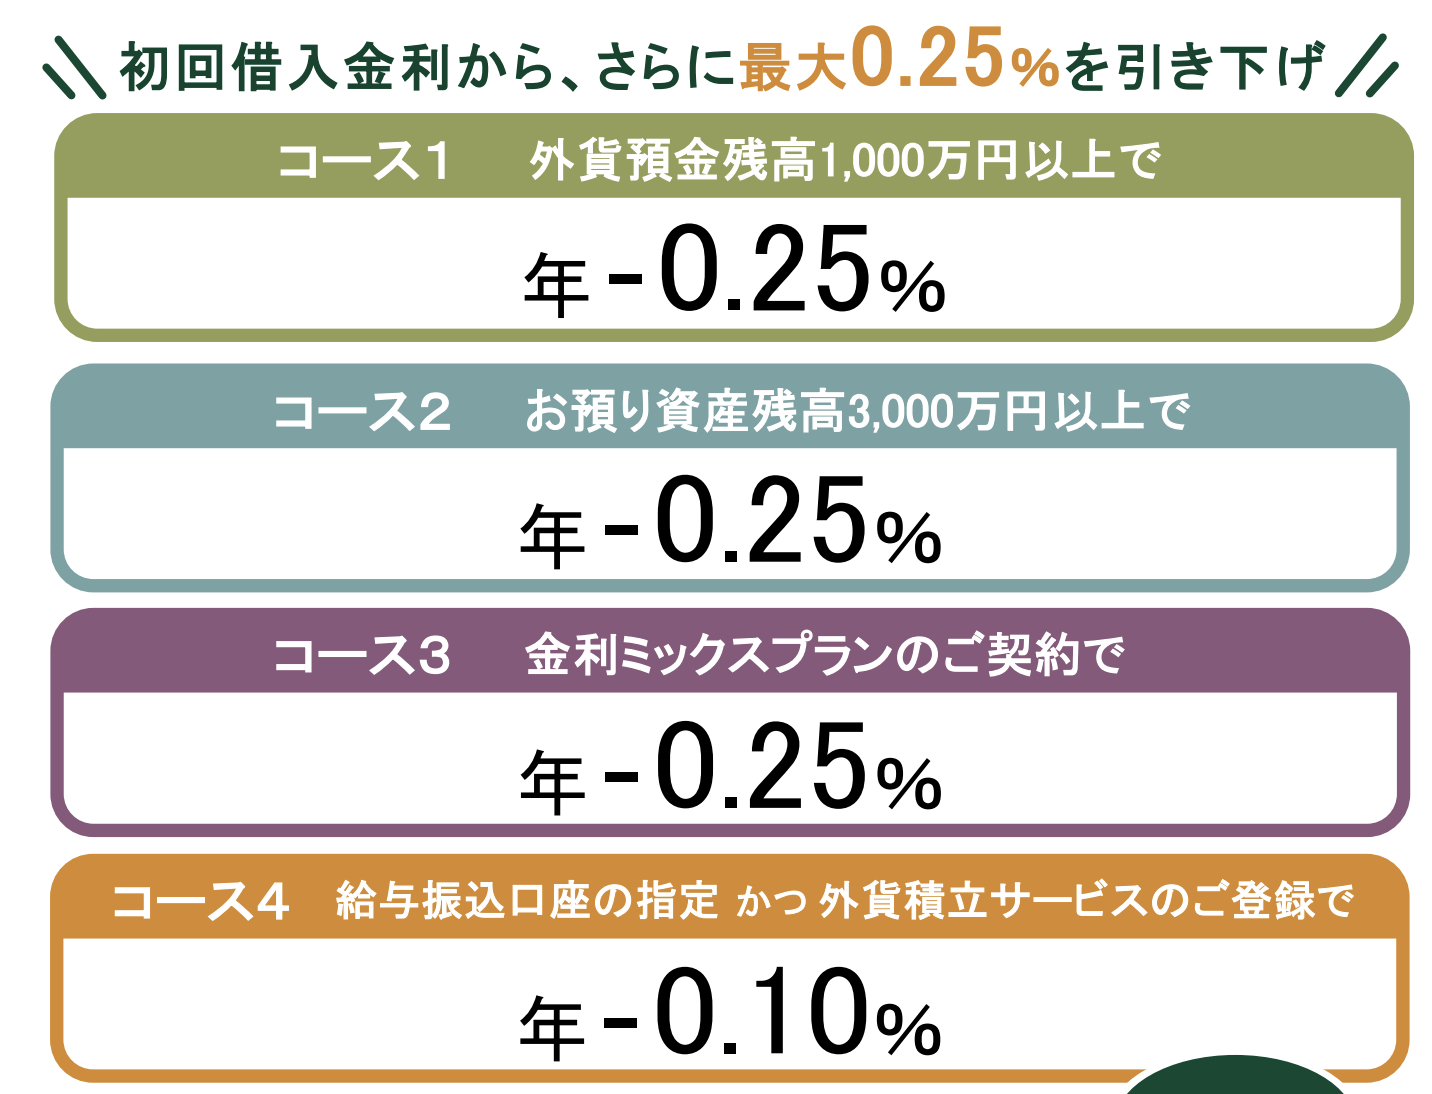
不過無論如何,對於沒有永住的外國人來說,PRESTIA 的利率已經是很低的了。另外,PRESTIA 的最大賣點就是可以講英文,對日文不好的人來說是個很不錯的選擇。
東京スター
東京之星是中國信託旗下的子公司,不過對我們這種個人來說好像沒什麼差別,就當兩個分開的銀行看待就行。
它有個 STAR 住宅貸款的方案,專門給沒有永住的外國人申請的,而且門檻比較低,工作一年以上,所得 300 萬以上就行(備註:實際是否通過還是看要買的房子本身的條件以及其他個人條件)。
最長貸到 35 年,網站上沒仔細寫可以貸的成數,但據說大部分狀況也是八成左右。開個薪轉戶之後,利率最低是 2.4%,
スルガ
直接參考這個 DM 比較快:スルガ銀⾏住宅ローンのご案内:
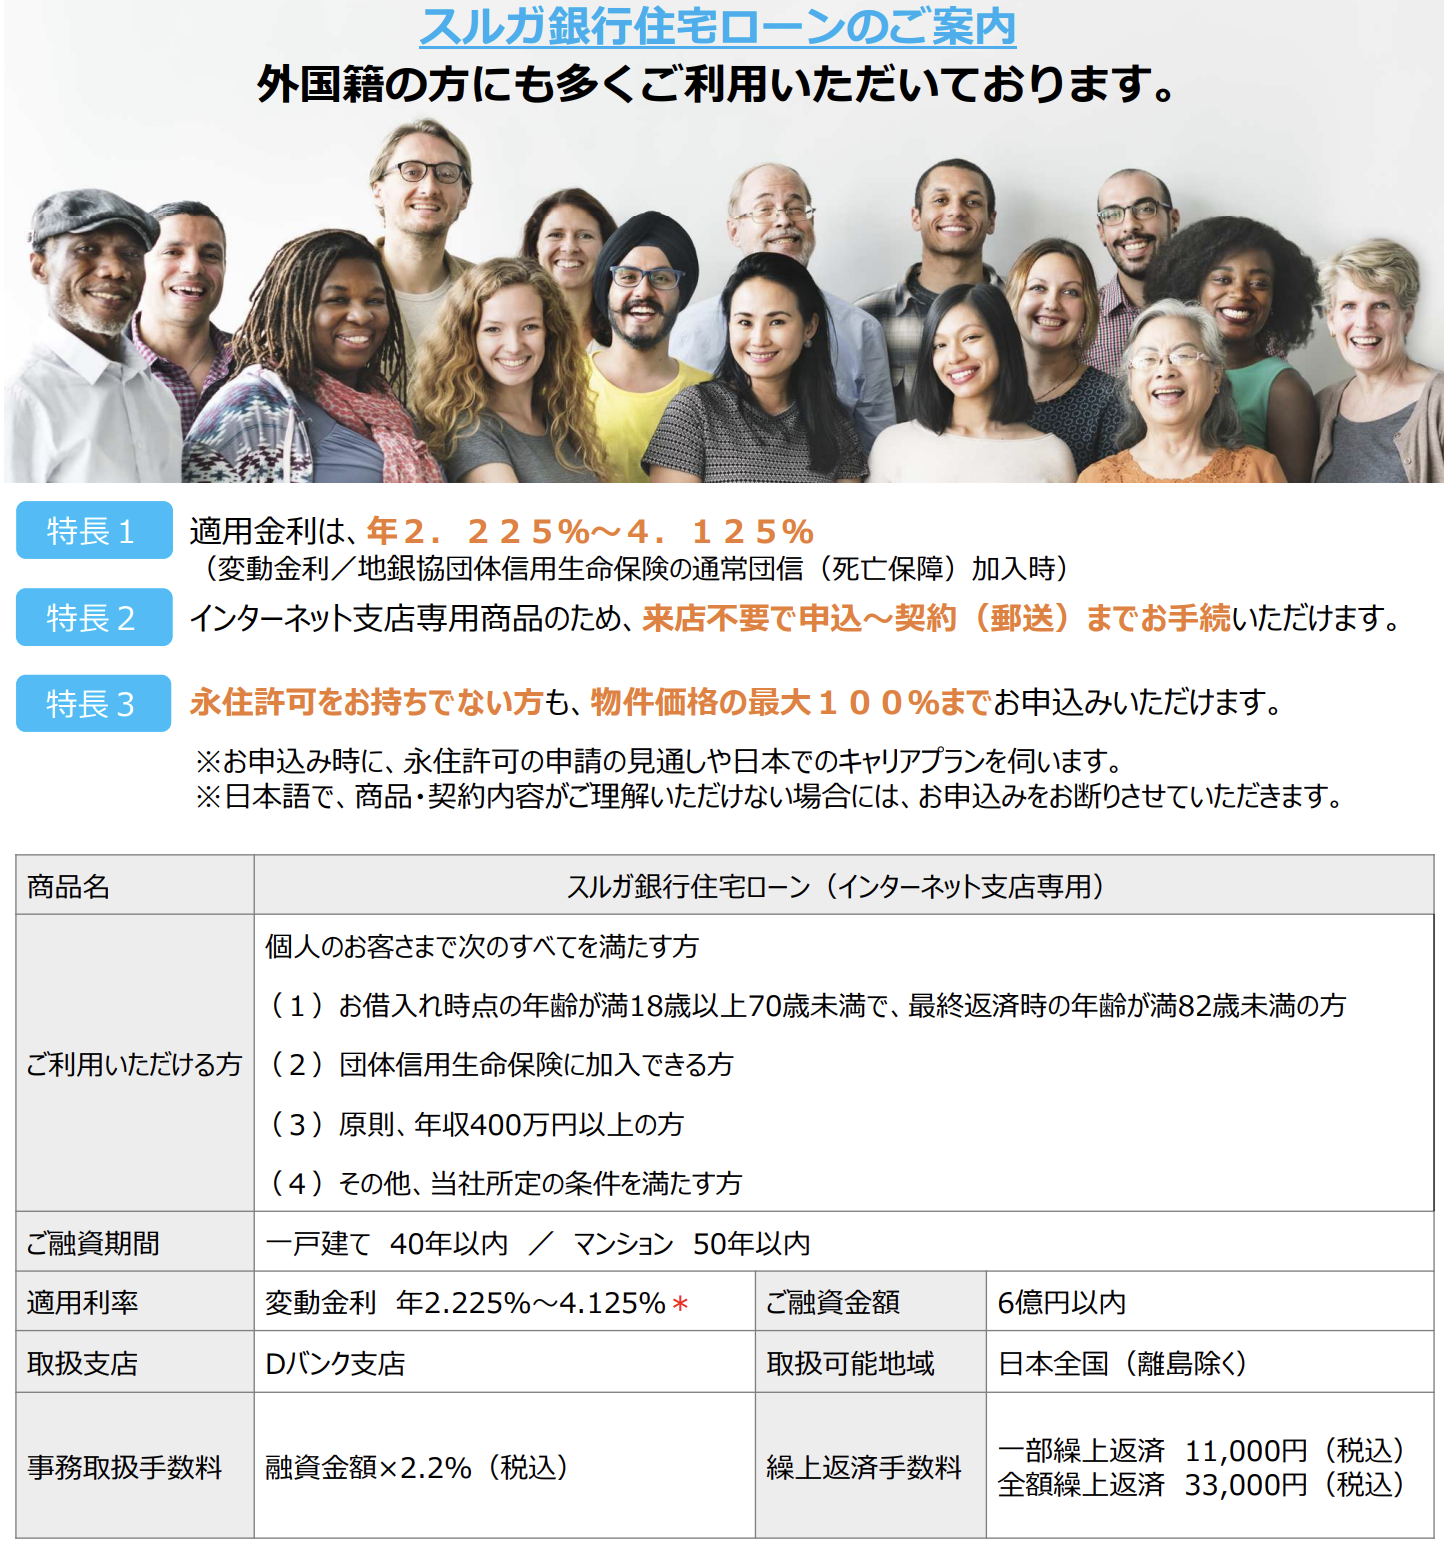
年收 400 萬以上,最長可以貸到 40/50 年,而且最高可以貸到 100%,利率的話最低是 2.225%。
非永住者貸款總結
由於可以全英文貸款的銀行似乎就 PRESTIA 這一家,所以我有幾個朋友最後都是跟 PRESTIA 貸的,都是自備兩成。利率的話,以沒有永住的身份來說,其實在這些銀行裡面也是很不錯的。
除了上面這三間,其他日系銀行其實也有機會,但是條件也會更嚴格。例如說有些日系銀行需要你配偶是永住或是日本人,或是你在大手公司,或有些是看年數,要在日本待五年以上,或現職工作三年以上。
從 2026 年下半年開始,隨著政府的移民策略變得越來越嚴格(永住跟歸化門檻調高、工作簽證門檻調高、手續費增長等等),非永住的貸款條件也越來越嚴格。如果你在網路上查心得,可以直接忽略 2026 年以前的文章,那些的參考價值都不高了。
貸款規劃
據說貸款能借到的錢,大概是年收的 5~7 倍左右,實際能借到的數字取決於很多狀況,所以誰也說不準。
在開始看房之前,建議先從每個月願意付多少房貸開始,而這通常又可以從你目前租房的金額開始考慮。例如說我之前租房一個月 20 萬覺得還行,25 萬大概是上限,那就可以從這數字去反推。
利率的話由於預期之後日本會再升息,所以我都是先抓 2%,但也會算一下 3% 的,年數的話我都先抓 40 年。以這條件來算,借 8000 萬的話,2% 每月還款約 24 萬,3% 則是 28.5 萬,
這樣看來,若是不想在住上面增加更多開支,大概借到 8000 萬就是極限了。想更輕鬆一點的話就是把預算往下拉到 7000 萬,2% 每月還款 21 萬,3% 是 25 萬,都在理想範圍之內。
那怎樣叫做範圍之外呢?
假設我看到一個塔樓風景很好,但要 1.2 億,利率 2% 的話每月要還 36 萬,3% 則是 43 萬,幾乎是原本租房預算的兩倍,顯然就太多了。
至於為什麼要用 2% 跟 3% 來算,主要是房貸畢竟是個要還 40 年的東西,要確保在最差狀況下,每月還款金額依然是可接受的,把風險也一起考量進去。
在看房過程中,預算大概是最不容易改變的,因為你錢就是這麼多,沒有的東西就是沒有。儘管有時可以捏一下,但也就多一點點,頂多差個 10%-20% 左右。
先抓好大致的預算區間,再開始看房會比較容易一點,而且盡量不要看超出自己預算的房子,否則你會潛意識拿那間開始跟其他的比較,就會覺得怎麼這個不好那個不好,由奢入儉難啊。